Las temporadas de promociones pueden impulsar la demanda de financiamiento. Para las instituciones financieras, la oportunidad no termina al aprobar una solicitud: continúa durante la administración, el seguimiento y la recuperación del crédito.
El Buen Fin y las oportunidades de colocación
Las temporadas de promociones comerciales, como El Buen Fin, generan condiciones que pueden incentivar las decisiones de compra y el uso de diferentes alternativas de financiamiento.
Para las instituciones que ofrecen crédito, estos periodos representan una oportunidad para acercar productos financieros a personas y empresas que buscan cubrir necesidades específicas.
La colocación es una actividad fundamental para el crecimiento de una cartera. Sin embargo, el volumen de créditos otorgados no es suficiente, por sí solo, para evaluar la calidad de ese crecimiento.
La evaluación del riesgo, la capacidad de pago, las condiciones de contratación y la administración posterior también influyen en los resultados.
Una mayor colocación puede ser una buena noticia. La pregunta es qué sucede con esos créditos durante los meses siguientes.
El verdadero desafío comienza después del otorgamiento
Una vez aprobado y entregado un crédito, comienza una nueva etapa de la relación entre la institución y el acreditado.
Durante su vigencia pueden presentarse distintas necesidades: consultas sobre saldos, aclaraciones, recordatorios, cambios en los datos de contacto o solicitudes de atención.
La institución también necesita monitorear el cumplimiento de los pagos, identificar situaciones que requieren seguimiento y mantener actualizada la información de su cartera.
En este proceso intervienen distintas áreas que no siempre trabajan con los mismos sistemas.
Originación puede disponer de información relevante sobre las condiciones iniciales del financiamiento. Atención al cliente registra solicitudes e interacciones. Cobranza administra compromisos y gestiones posteriores.
Cuando estos datos permanecen aislados, resulta más difícil mantener una visión completa de cada crédito.
Y aquí aparece una oportunidad importante de mejora operativa.
Tres etapas que deberían compartir información
1. Originación: comenzar con información confiable
Una estrategia de colocación responsable comienza con la evaluación de solicitudes y la comprensión de las condiciones del financiamiento.
Además de los datos necesarios para aprobar un crédito, conviene establecer procesos claros para registrar información de contacto, condiciones contractuales y autorizaciones de comunicación.
Estos registros pueden facilitar las etapas posteriores, siempre que su uso respete las finalidades autorizadas, los permisos de acceso y la normativa aplicable.
El objetivo es evitar que la información útil se pierda al concluir el proceso de originación.
2. Seguimiento: mantener una relación activa y organizada
La administración del crédito requiere continuidad.
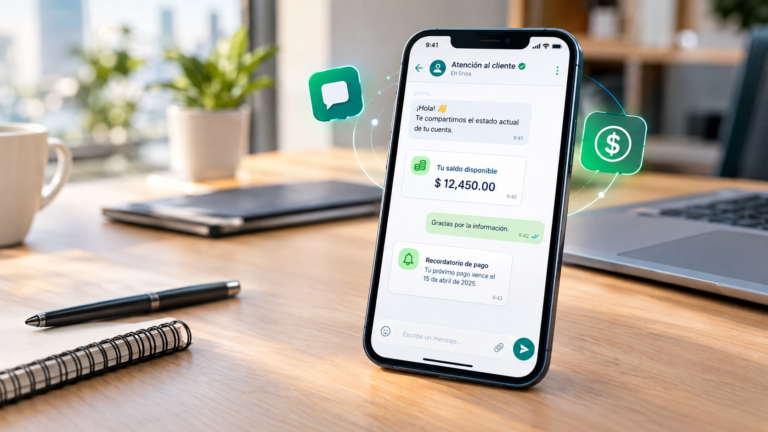
Los recordatorios de pago, las notificaciones, las consultas y las aclaraciones pueden gestionarse mediante diferentes canales, según las necesidades del acreditado y las políticas de la institución.
Aquí, la multicanalidad permite disponer de diversas alternativas de contacto.
La omnicanalidad va un paso más allá: busca conectar esas interacciones para mantener el contexto y evitar comunicaciones contradictorias o duplicadas.
Por ejemplo, si un acreditado realiza una aclaración por teléfono, la información pertinente debería estar disponible para el área responsable de continuar el seguimiento.
De esta manera, los canales dejan de funcionar como puntos aislados y se convierten en partes de un proceso coordinado.
3. Recuperación: actuar con información y oportunidad
La recuperación de cartera no comienza necesariamente cuando aparece un atraso.
Las estrategias de cobranza preventiva permiten establecer comunicaciones oportunas antes de las fechas de vencimiento, siempre bajo criterios de pertinencia y respeto al acreditado.
Cuando existen incumplimientos, la información histórica puede ayudar a comprender las gestiones realizadas, dar seguimiento a compromisos y priorizar las actividades de los equipos.
Esto no significa que una mayor cantidad de mensajes genere mejores resultados.
La efectividad depende de factores como la segmentación, la oportunidad, la calidad de los datos, las políticas de cobranza y las condiciones reales de cada crédito.
Una estrategia bien coordinada permite que la institución actúe con mayor contexto y reduzca esfuerzos innecesarios.
¿Qué papel desempeñan la automatización y la omnicanalidad?
A medida que una cartera crece, también aumenta la cantidad de operaciones, solicitudes e interacciones que deben administrarse.
La automatización puede contribuir a ejecutar tareas recurrentes, como programar recordatorios, registrar gestiones, actualizar estados operativos y generar reportes.
La omnicanalidad permite conectar diferentes puntos de contacto para ofrecer continuidad en las interacciones.
Sin embargo, ambas requieren información confiable y procesos bien definidos.
Automatizar comunicaciones sin considerar el historial del acreditado puede generar duplicidades. Integrar nuevos canales sin establecer responsabilidades claras puede aumentar la complejidad.
Por ello, el punto de partida no debería ser incorporar más tecnología, sino identificar qué procesos necesitan coordinación y qué información es indispensable para ejecutarlos correctamente.
La tecnología aporta mayor valor cuando conecta lo que la organización ya sabe con lo que necesita hacer.
¿Cómo evaluar una temporada de colocación más allá del volumen?
Al finalizar El Buen Fin, una institución puede analizar sus resultados de originación y establecer mecanismos de seguimiento para los créditos recientemente otorgados.
Algunos indicadores relevantes son:
- Colocación: número de créditos aprobados, montos otorgados y tiempos de respuesta.
- Seguimiento: cobertura de comunicaciones, actualización de datos y resolución de solicitudes.
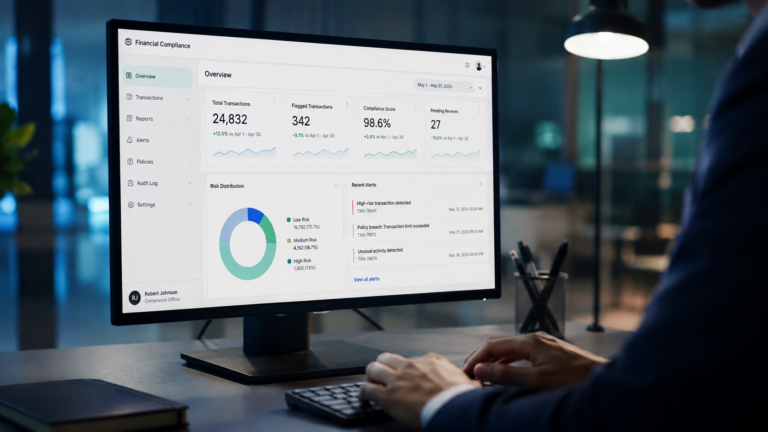
- Comportamiento de cartera: puntualidad de pagos, evolución de atrasos y cumplimiento de compromisos.
- Eficiencia operativa: tiempo dedicado a gestiones, duplicidad de contactos y resultados por canal.
Estos indicadores deben interpretarse según las características del producto, el plazo y la antigüedad de los créditos.
Una cartera recién colocada todavía no cuenta con suficiente historial para evaluar todos sus resultados de recuperación.
Por eso, la medición debe acompañar el ciclo de vida del financiamiento, no limitarse al cierre de la campaña comercial.
Conclusión: colocar es el inicio; gestionar es lo que da continuidad
El Buen Fin puede ser una oportunidad para impulsar la actividad crediticia y atender nuevas necesidades de financiamiento.
Pero el crecimiento sostenible de una cartera requiere mirar más allá de las operaciones aprobadas.
Conectar la información de originación, administración, atención y cobranza permite construir procesos más coordinados y tomar decisiones con mayor contexto.
La multicanalidad, la omnicanalidad y la automatización pueden contribuir a ese propósito cuando se utilizan de manera responsable y con objetivos claros.
Porque el verdadero resultado de una colocación no se conoce únicamente cuando se otorga el crédito, sino a lo largo de toda la relación financiera.
Las promociones terminan.
Los compromisos continúan.
Y la capacidad de gestionarlos merece tanta atención como la capacidad de originarlos.
Continuemos la conversación
¿Las instituciones financieras deberían dar el mismo protagonismo a los indicadores de seguimiento y recuperación que a sus metas de colocación?
Compartimos esta reflexión en LinkedIn para conocer otras perspectivas del sector.
Participa en la conversación: [URL DEL ARTÍCULO DE LINKEDIN]
Sivoz México | Tecnología, información y evolución de los procesos crediticios.